Navyšte si příspěvek na penzijko a získejte více
- Zajistěte si vyšší státní podporu. Čím více si spoříte, tím vyšší státní příspěvek můžete každý měsíc získat.
- Ušetřete na daních. Vyšší příspěvek vám může přinést zajímavou daňovou úsporu, až 7 200 Kč každý rok.
- Vytvořte si větší finanční rezervu. I malé navýšení dnes může díky dlouhému horizontu znamenat výrazně více peněz pro vás v budoucnu.
- Využijte potenciál zhodnocení na vašem penzijku. Vaše úspory mohou dlouhodobě růst díky investování v penzijních fondech.
- Připravte se na budoucnost s větším klidem. Vyšší úspory znamenají více možností a větší finanční jistotu v pozdějším věku.
Navýšení pravidelného klientského příspěvku na penzijní spoření je jeden z nejjednodušších způsobů, jak získat více od státu, ušetřit na daních a vytvořit si vyšší finanční rezervu na budoucnost. Stačí pár kliknutí a vaše peníze mohou pracovat ještě efektivněji.
Státní příspěvek na penzijní spoření
S penzijkem si na budoucnost nemusíte spořit sami. Čerpejte i státní příspěvek na své penzijní spoření. Stačí si spořit alespoň 500 Kč měsíčně a získáte příspěvek od státu ve výši 20 % z vašeho vkladu.
Čím více si spoříte, tím více od státu dostanete. Nejvyšší státní příspěvek 340 Kč měsíčně náleží ke klientskému vkladu 1 700 Kč měsíčně. Za rok tak můžete získat až 4 080 Kč navíc.
Navýšení příspěvku je jedním z nejjednodušších způsobů, jak zvýšit hodnotu svých úspor. Svůj příspěvek můžete změnit kdykoli v průběhu spoření. Navyšte si svůj pravidelný vklad na smlouvě a čerpejte vyšší státní podporu klidně už od následujícího měsíce.
NOVINKA: Vyšší státní podpora až 8 160 Kč od roku 2027
Penzijko bude pro děti a mladé klienty do 30 let ještě výhodnější.
Připravované legislativní změny od roku 2027 přinesou výrazně vyšší státní podporu. Stát přispěje 40 % z vlastního vkladu, maximálně až 680 Kč měsíčně, tedy dvojnásobek současné maximální podpory. Děti nově získají státní příspěvek už při spoření od 100 Kč měsíčně a mladí klienti do 29 let včetně při spoření od 500 Kč měsíčně.
Mladí klienti penzijka navíc budou moci po dosažení 18 let věku a nově až do 36 let čerpat část naspořených prostředků, aniž by museli spoření ukončit.
Více o změnách
Přehled státních příspěvků na penzijní spoření:
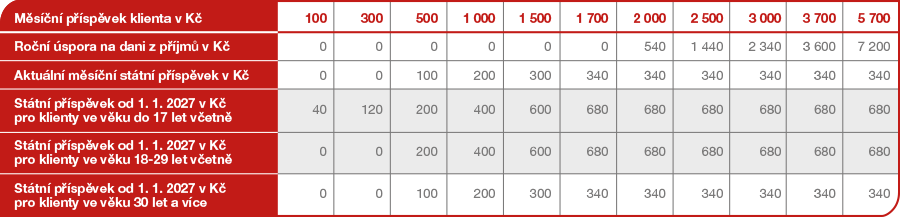
Měsíčně lze spořit i jinou částku než je uvedena v tabulce.
Nemůžete si dovolit navýšení měsíčního příspěvku, ale rádi byste čerpali vyšší státní podporu?
Náš TIP:
Při spoření stejné roční částky, ale s jinou frekvencí placení, můžete stále získat vyšší státní příspěvek.
Příklad:
| sjednaný příspěvek | zaplacené příspěvky (12krát za rok) | státní příspěvek měsíčně | roční státní příspěvek | za 5 let si naspořím celkem |
|
300 Kč |
3 600 Kč |
0 Kč |
0 Kč | 18 000 Kč |
| sjednaný příspěvek | zaplacené příspěvky (6krát za rok) | státní příspěvek měsíčně | roční státní příspěvek | za 5 let si naspořím celkem |
| 600 Kč | 3 600 Kč | 120 Kč | 720 Kč | 21 600 Kč |
Navyšte si příspěvek na smlouvě minimálně na 500 Kč, abyste získali nárok na státní příspěvek. Nastavte si jinou frekvenci placení než měsíční. Touto úpravou si zajistíte vyšší státní příspěvek za zaplacené měsíce. A možná časem zjistíte, že vám vyhovuje si navýšenou částku spořit pravidelně.
Ušetřete na daních až 7 200 Kč ročně
Penzijní spoření nemusí být jen o státní podpoře. Díky daňovým odpočtům můžete každý rok získat zpět další peníze. Od základu daně si lze odečíst až 48 000 Kč* ročně, což může znamenat úsporu na dani až 7 200 Kč za rok. Jinými slovy, část vašich příspěvků na penzijko vám pomůže snížit daňovou povinnost a více peněz tak zůstane vám.
Nárok na daňový odpočet s penzijním spořením vzniká při měsíčním příspěvku vyšším než 1 700 Kč. Právě od této částky získáváte maximální státní příspěvek a současně začínáte využívat daňové zvýhodnění. Část příspěvku nad hranici 1 700 Kč měsíčně se vám započítává do daňového odpočtu.
Nejvyšší možnou daňovou úsporu z penzijního spoření získáte při pravidelném příspěvku 5 700 Kč měsíčně. V takovém případě můžete využít celou daňově uznatelnou částku 48 000 Kč a ušetřit na daních až o 7 200 Kč ročně.
Chcete-li využít potenciál penzijního spoření naplno, vyplatí se kombinovat státní podporu i daňové úlevy.
*Celkový limit daňového odpočtu 48 000 Kč platí společně pro příspěvky zaplacené na penzijní připojištění, doplňkové penzijní spoření, penzijní pojištění, pojištění dlouhodobé péče, dlouhodobý investiční produkt (DIP) a soukromé životní pojištění.

Měsíčně lze spořit i jinou částku než je uvedena v tabulce.
|
Zajímá Vás, kolik díky daňovému odpočtu z penzijního spoření ušetříte na daních za rok 2026? Využijte naši kalkulačku. |
Jak si navýšit příspěvek? Máme pro vás několik možností!
|
|
Klientský portál – Přihlaste se do svého účtu na www.klientskyportal.cz. V detailu účtu v sekci Změna smlouvy zvolte požadovaný příspěvek a svou volbu potvrďte. |
|
|
Prostřednictvím SMS – Budete potřebovat číslo Vaší smlouvy a částku, na kterou chcete měsíční příspěvek navýšit. |
 |
Telefonicky na klientské lince 261 149 111 (Po-Pá 8.00 - 18.00). |
|
|
Na obchodních místech nebo prostřednictvím svého finančního poradce. |


|
|
Změna příspěvku na Vaší smlouvě je účinná až následující měsíc.
Po navýšení příspěvku nezapomeňte také upravit částku na Vašem trvalém příkazu v bance. Pokud Vám příspěvek na penzijní spoření strhává zaměstnavatel ze mzdy, sdělte mu novou výši příspěvku, kterou chcete na penzijní spoření posílat. |
Více informací o placení příspěvků se dozvíte na stránkách:
Peníze navíc od zaměstnavatele? Využijte příspěvek na penzijko.
Příspěvek zaměstnavatele patří dlouhodobě mezi nejoblíbenější zaměstnanecké benefity. Pokud ho vaše firma nabízí, byla by škoda ho nevyužít. Peníze od zaměstnavatele putují přímo na vaše penzijní spoření a pomáhají vám vytvářet ještě vyšší finanční rezervu.
Zjistěte u svého zaměstnavatele, zda na penzijní spoření přispívá, a nepřicházejte o peníze navíc, které od něj můžete získat.
Na příspěvky zaměstnavatele se nevztahuje státní podpora a nezahrnují se do daňového potvrzení.
Jak si příspěvek zaměstnavatele zajistit vám radíme zde.
